
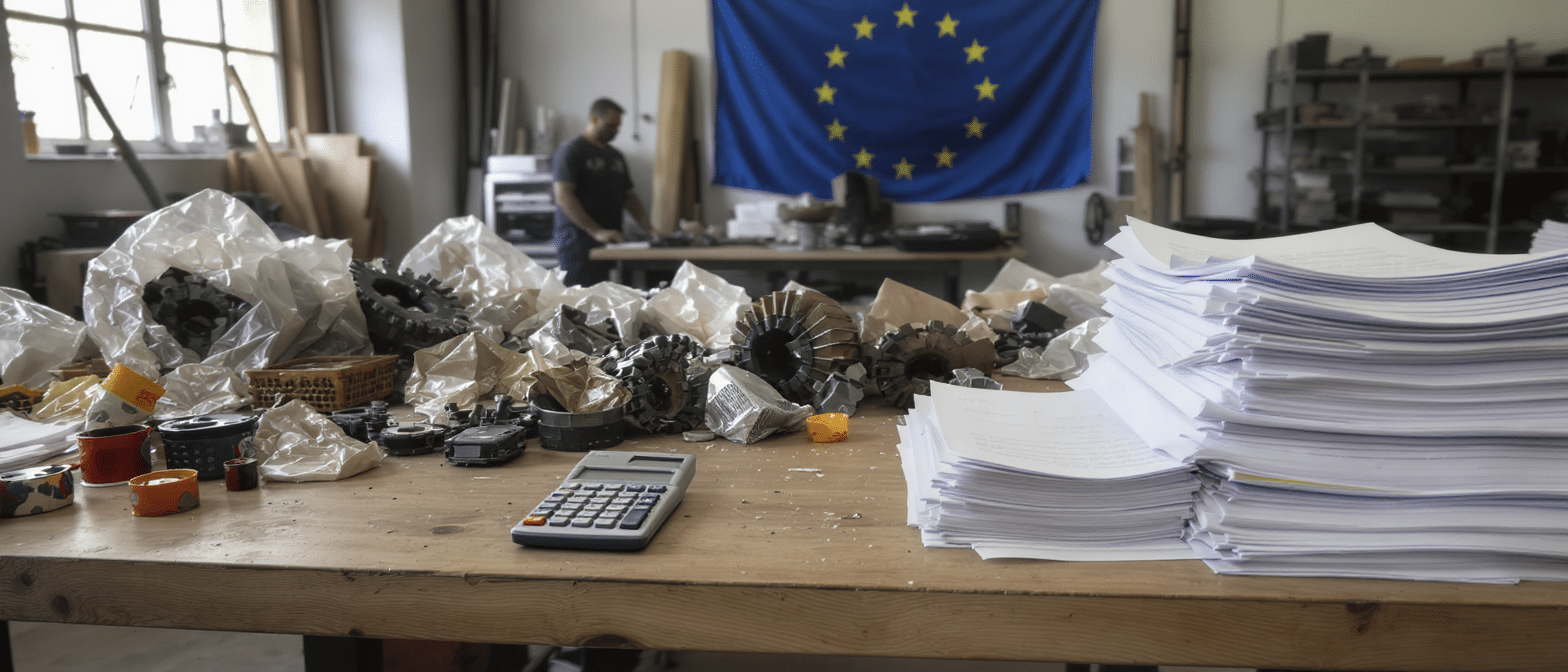
Économie circulaire en Europe : quand les règles comptables freinent la transition
Publié le 30 octobre 2026, la proposition de l’Institut Rousseau place un enjeu technique au cœur de la transition écologique : la manière dont les entreprises enregistrent la valeur des matières dans leur comptabilité. Le constat avancé est que les règles comptables actuelles peuvent désavantager les métaux et autres ressources durables, alors même qu’ils restent utilisables après plusieurs cycles d’usage. Une révision de leur traitement dans les bilans pourrait, selon l’Institut, faciliter le financement d’activités fondées sur la location, la réparation et le réemploi.
La question dépasse les seules écritures financières. Pour une entreprise, la durée pendant laquelle un actif conserve une valeur comptable influe sur les coûts déclarés, les résultats et la capacité à convaincre des financeurs. Or les modèles économiques circulaires reposent souvent sur la conservation des produits et des matériaux, plutôt que sur leur remplacement rapide. Selon les données disponibles, la proposition ne constitue pas en elle-même une réforme adoptée : elle ouvre un débat sur l’articulation entre comptabilité, durabilité et réglementation européenne. Son intérêt tient à cette articulation, alors que l’Europe cherche à accélérer l’économie circulaire sans fragiliser la viabilité économique des entreprises qui investissent dans le recyclage et le réemploi.

Économie circulaire en Europe : le rôle des règles comptables
Dans un modèle linéaire, l’entreprise achète une matière, la transforme puis vend un produit, souvent sans organiser sa récupération. À l’inverse, l’économie circulaire cherche à prolonger l’usage des biens et à maintenir les matériaux dans le circuit productif. Cette différence transforme la structure des investissements : une société peut devoir financer la collecte, le tri, la remise en état ou la gestion d’un parc de produits loués avant de percevoir les revenus attendus.
La comptabilité ne détermine pas à elle seule les décisions d’investissement, mais elle façonne la représentation financière de ces activités. Si un matériau est amorti ou déprécié selon des règles qui ne reflètent pas sa capacité à être réutilisé, sa valeur inscrite au bilan peut évoluer différemment de sa valeur économique réelle. La proposition de l’Institut Rousseau vise précisément à examiner cette question pour les métaux et d’autres matières susceptibles de conserver leur utilité dans le temps.
La réforme évoquée est présentée comme un levier potentiel, et non comme une solution automatique. Les critères de valorisation devraient rester vérifiables : prolonger la durée d’usage d’une matière ne signifie pas qu’elle conserve toujours la même valeur, car son état, les coûts de récupération et la demande influent aussi sur son prix. L’enjeu consiste donc à mieux reconnaître la durabilité sans affaiblir la fiabilité des comptes.
Pourquoi la valeur des matières compte pour les entreprises
Une entreprise qui vend un équipement tire généralement ses revenus au moment de la vente. Une entreprise qui le loue peut, au contraire, conserver la propriété du bien et dépendre de revenus étalés dans le temps, ainsi que de sa capacité à le réparer ou à le remettre en circulation. Si le traitement comptable ne rend pas lisible cette valeur d’usage prolongée, le modèle peut apparaître moins attractif pour les investisseurs ou les prêteurs.
À titre d’exemple hypothétique, un fabricant de composants métalliques qui reprend ses pièces après usage doit organiser leur inspection et leur remise en état. Le financement de cette boucle peut être plus difficile à apprécier qu’un investissement productif classique, même si les pièces récupérées réduisent ensuite les achats de matières vierges. C’est ce décalage entre la logique opérationnelle et la lecture financière que la proposition entend mettre en discussion.
Location, réparation et réemploi : des modèles économiques à financer
La location et l’économie de la fonctionnalité déplacent le centre de gravité de l’activité : le revenu ne dépend plus uniquement du nombre de produits vendus, mais de la qualité du service rendu sur la durée. La réparation, la maintenance et le réemploi deviennent alors des composantes centrales de la création de valeur. Cette évolution peut réduire le recours aux ressources neuves, mais elle exige des investissements initiaux et une organisation capable de suivre les biens après leur première utilisation.
La note de l’Institut Rousseau, présentée dans cet article consacré à la réforme comptable et à l’économie de la fonctionnalité, s’inscrit dans ce débat. Elle invite à examiner si les conventions comptables reflètent suffisamment la persistance de la valeur de certaines matières. La réponse dépendra notamment de la possibilité d’établir des méthodes homogènes, comparables entre entreprises et compatibles avec les obligations d’audit.
Pour les directions financières, la question est concrète : comment démontrer qu’un matériau récupéré conserve une valeur économique mesurable, plutôt que de simplement reporter une charge ? Une méthode robuste devrait associer l’état réel des matières, les coûts de collecte et de transformation, ainsi que les débouchés disponibles. Sans ces éléments, une valorisation trop optimiste risquerait de brouiller l’information financière au lieu de soutenir la transition.
Les principaux points à examiner dans une réforme
- La durée d’usage réelle : la valeur comptabilisée doit correspondre à la capacité du matériau ou du produit à rester fonctionnel, et non à une durée théorique sans preuve opérationnelle.
- La traçabilité : l’entreprise doit pouvoir documenter la récupération, le tri, la réparation et le réemploi des ressources concernées.
- Les coûts de remise en circulation : une matière réutilisable n’est pas nécessairement rentable si son traitement ou son transport absorbe sa valeur.
- La comparabilité des comptes : des critères communs sont nécessaires pour que financeurs et investisseurs puissent comparer les pratiques entre entreprises.
- La maîtrise des risques : la valeur des matériaux peut varier selon leur état, les marchés et les possibilités de recyclage ; ces risques doivent rester visibles.
Ces conditions montrent que l’adaptation des règles comptables ne dispense pas les entreprises d’apporter des preuves. Elle pourrait plutôt leur donner un cadre plus cohérent pour rendre compte d’actifs dont la valeur dépend de plusieurs cycles d’utilisation. La solidité des données restera déterminante pour convertir une ambition circulaire en financement effectif.
Réglementation européenne : un débat comptable lié aux objectifs de circularité
La réflexion intervient dans un contexte où les politiques européennes encouragent la réduction de la consommation de ressources et la limitation des déchets. Le rapport de la Cour des comptes européenne consacré à la transition circulaire décrit des progrès et des difficultés dans la mise en œuvre des politiques des États membres. Il rappelle que l’existence de cadres publics ne suffit pas, à elle seule, à transformer les pratiques de production et de consommation.
La proposition comptable se situe donc à l’intersection de plusieurs leviers : réglementation européenne, stratégie industrielle, financement et évolution des usages. Le débat autour du futur Circular Economy Act illustre l’attention portée à la structuration de l’économie circulaire à l’échelle de l’Union. Les règles comptables pourraient compléter ces orientations en influençant la façon dont les entreprises présentent leurs investissements et leurs ressources.
Il faut toutefois distinguer les propositions de réforme des obligations déjà en vigueur. Les éléments disponibles présentent une piste portée par l’Institut Rousseau, et non une modification adoptée des normes comptables européennes. Pour mesurer les avancées de l’Union, le rapport spécial de la Cour des comptes européenne sur l’économie circulaire fournit un éclairage sur les politiques et leur mise en œuvre, tandis que la proposition comptable pose une question complémentaire : les instruments financiers rendent-ils suffisamment visibles les bénéfices de la conservation des matières ?
Une réforme pertinente devra ainsi maintenir un équilibre entre deux exigences : reconnaître la valeur durable des ressources lorsqu’elle est démontrée et préserver une information financière prudente, comparable et contrôlable. C’est dans cet équilibre que les règles comptables pourraient devenir un appui à la transition, plutôt qu’un obstacle aux entreprises qui misent sur le réemploi, la réparation et le recyclage.

![Exclusif] Face au dérèglement climatique, la valeur des hôtels vacille et le risque d’actifs échoués s’accentue](https://perspectives-communication.com/wp-content/uploads/2026/11/Exclusif-Face-au-dereglement-climatique-la-valeur-des-hotels-vacille-et-le-risque-dactifs-echoues-saccentue-390x205.png.avif)

